 Fica
 DTiNews
 Nội vụ & Xã hội
Đề nghị không miễn thuế cho cơ sở giáo dục tư thục “không vì lợi nhuận”

(Dân trí) - Ủng hộ miễn thuế thu nhập doanh nghiệp với cơ sở giáo dục công lập không vì lợi nhuận, song đại biểu Nguyễn Văn Thân chưa đồng tình với việc miễn thuế thu nhập doanh nghiệp cho cơ sở giáo dục tư thục.
Sáng 6/11, Quốc hội thảo luận ở hội trường dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Cùng đối tượng thụ hưởng nhưng chính sách ưu đãi lại khác nhau
Liên quan Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, đại biểu Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam, đề cập đến tính công bằng trong chính sách miễn thuế thu nhập doanh nghiệp với doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh và doanh nghiệp thành lập lần đầu.
Ông Thân cho biết Điều 21 Nghị định 320 của Chính phủ quy định doanh nghiệp thành lập mới từ hộ kinh doanh, cá nhân kinh doanh có tổng doanh thu năm không quá 50 tỷ đồng được miễn thuế thu nhập doanh nghiệp trong 2 năm liên tục kể từ khi có thu nhập chịu thuế.
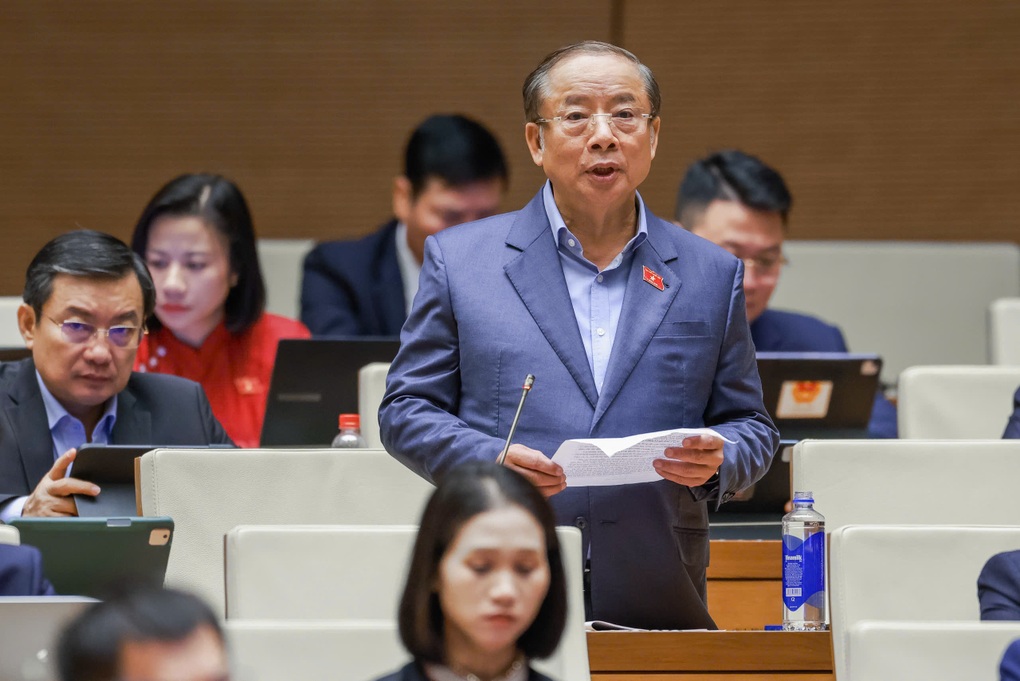
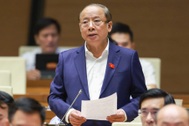
Đại biểu Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (Ảnh: Minh Nam).
Trong khi đó, Điều 7 Nghị định 20 của Chính phủ quy định doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp giấy chứng nhận đăng ký kinh doanh.
Theo đại biểu Nguyễn Văn Thân, đối tượng thụ hưởng của hai chính sách này đều là doanh nghiệp nhỏ và vừa, nhưng lại được hưởng ưu đãi khác nhau, có sự thiếu thống nhất.
Vì vậy, ông đề nghị bổ sung một khoản mới tại Điều 15 của Luật Thuế thu nhập doanh nghiệp, quy định: Doanh nghiệp nhỏ và vừa thành lập lần đầu và doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh được miễn thuế thu nhập doanh nghiệp trong 2 năm kể từ khi có thu nhập chịu thuế, nhưng không quá 5 năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Về đề xuất bổ sung cơ sở giáo dục tư thục hoạt động không vì lợi nhuận là đối tượng được miễn thuế thu nhập doanh nghiệp, ông Thân bày tỏ quan điểm chưa đồng tình.
Ông dẫn số liệu của Bộ Tài chính cho thấy hiện có khoảng 3.900 cơ sở giáo dục ngoài công lập và có xu hướng tăng lên. Đa phần các cơ sở này đều chưa đáp ứng được tiêu chí xã hội hóa nên chưa được hưởng các chính sách ưu đãi hiện hành.
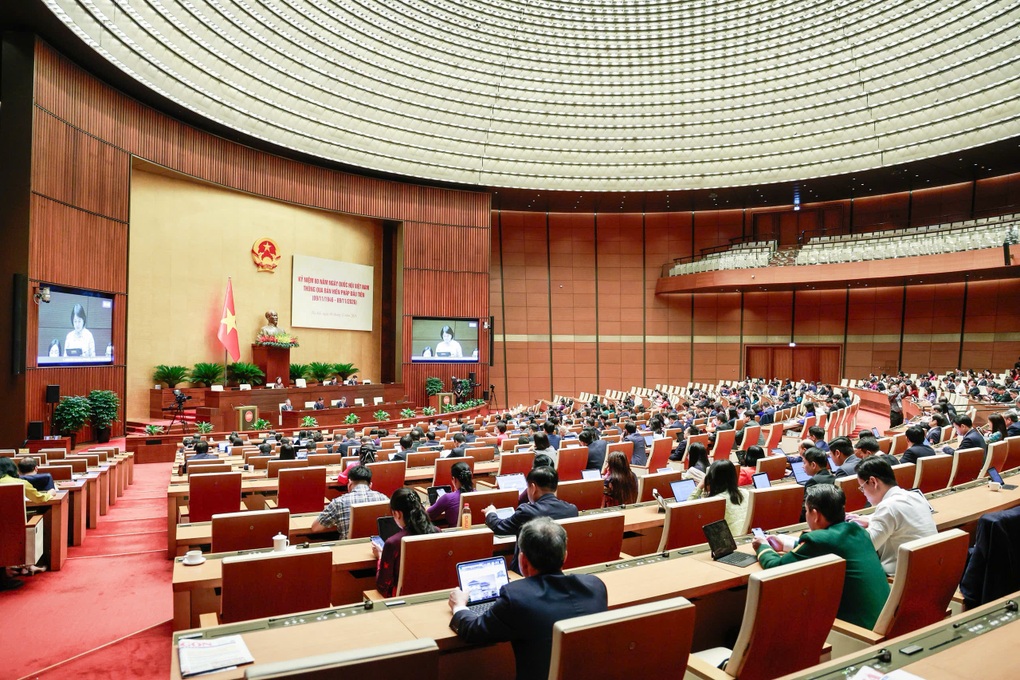
Phiên thảo luận tại Quốc hội sáng 6/11 (Ảnh: Minh Nam).
Điều này, theo ông Thân, cho thấy thực tế đa số các cơ sở giáo dục ngoài Nhà nước đang hoạt động vì mục tiêu lợi nhuận.
"Việc tổ chức, vận hành các cơ sở giáo dục không vì lợi nhuận nên để Nhà nước đảm nhận. Còn việc tổ chức, vận hành các cơ sở giáo dục tư nhân thì vẫn theo cơ chế thị trường để bảo đảm chất lượng dạy học và cơ sở vật chất cho học sinh”, đại biểu Thân góp ý.
Nhiều cơ sở giáo dục tư thục có thể chuyển mô hình "không vì lợi nhuận" để được miễn 100% thuế
Liên quan việc bổ sung đối tượng miễn thuế là doanh nghiệp và cá nhân kinh doanh cung cấp suất ăn cho trường học, bệnh viện, dù ghi nhận đây là chính sách mang ý nghĩa nhân văn, song đại biểu Nguyễn Văn Thân cho rằng trong môi trường kinh doanh, cơ chế thị trường có sự cạnh tranh lành mạnh luôn là yếu tố quyết định tới sự phát triển của doanh nghiệp, thậm chí là chất lượng cung cấp sản phẩm, dịch vụ.
“Nếu các doanh nghiệp và cá nhân được lựa chọn cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh được Nhà nước miễn thuế thì vô hình trung sẽ tạo ra sự cạnh tranh thiếu bình đẳng với các doanh nghiệp, cá nhân kinh doanh khác trong cùng lĩnh vực”, đại biểu Thân nhận định. Theo ông, điều này có thể triệt tiêu tính cạnh tranh lành mạnh trong dài hạn.
Do đó, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa đề nghị Quốc hội cân nhắc giữ nguyên mức thuế hiện nay đối với doanh nghiệp và cá nhân kinh doanh được lựa chọn cung cấp suất ăn cho các cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
Bên cạnh đó, ông đề nghị Quốc hội và Chính phủ xem xét ban hành các chính sách khác dựa trên nguồn thu ngân sách từ các cơ sở này để hỗ trợ cho các đối tượng là học sinh và bệnh nhân trong bệnh viện.

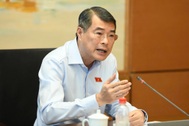
Đại biểu Quốc hội Phạm Văn Hòa (Ảnh: Minh Nam).
Cũng quan tâm vấn đề này, đại biểu Quốc hội Phạm Văn Hòa (Đồng Tháp) nhất trí miễn thuế thu nhập doanh nghiệp với các cơ sở giáo dục công lập và tư thục không vì mục tiêu lợi nhuận.
Tuy nhiên, ông Hòa cho rằng việc cơ quan thuế phân biệt giữa cơ sở hoạt động vì lợi nhuận và không vì lợi nhuận là rất khó khăn, không phải chuyện đơn giản.
“Nếu miễn 100% thuế thu nhập doanh nghiệp với cơ sở tư thục hoạt động không vì lợi nhuận, sắp tới nhiều cơ sở giáo dục tư thục có thể sẽ chuyển sang mô hình không vì lợi nhuận để được miễn 100% thuế. Lúc ấy, cơ quan thuế sẽ kiểm tra thuế như thế nào và có bảo đảm người ta không lợi dụng chính sách để được miễn thuế hay không?”, đại biểu tỉnh Đồng Tháp đặt vấn đề.
Ông đề nghị ban soạn thảo cân nhắc để việc miễn thuế vừa hợp lý, vì mục đích nhân văn, vừa không để các cơ sở giáo dục tư thục trốn thuế.

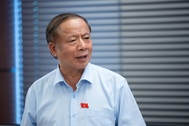
Bộ trưởng Tài chính Ngô Văn Tuấn (Ảnh: Minh Nam).
Giải trình rõ hơn về chính sách miễn thuế thu nhập doanh nghiệp đối với hoạt động cung cấp suất ăn cho cơ sở giáo dục và cơ sở y tế, Bộ trưởng Tài chính Ngô Văn Tuấn cho biết chính sách miễn thuế này nhằm tạo điều kiện thuận lợi hơn nữa, góp phần chăm sóc cho học sinh và người bệnh.
Ông cho biết Luật Thuế thu nhập doanh nghiệp đã quy định rất rõ là “để bảo đảm được miễn giảm thuế, các khoản thu nhập được áp dụng chính sách ưu đãi thuế phải được hạch toán riêng”.
Theo Bộ trưởng, phải làm sao để giảm thiểu chi phí tuân thủ của người nộp thuế xuống mức thấp nhất.