 Fica
 DTiNews
 Nội vụ & Xã hội
Lãi suất liên ngân hàng giảm 3 phiên liên tiếp về 4,4%/năm

(Dân trí) - Lãi suất liên ngân hàng ghi nhận phiên giảm thứ 3 liên tiếp ở các kỳ hạn ngắn, trong đó lãi suất qua đêm xuống 4,4%/năm, cho thấy thanh khoản hệ thống dồi dào hơn.
Theo số liệu Hội Nghiên cứu thị trường liên ngân hàng Việt Nam công bố sáng 14/8, lãi suất bình quân liên ngân hàng (lãi suất ngân hàng cho nhau vay) tính bằng đồng Việt Nam giảm 0,10-0,65 điểm phần trăm ở các kỳ hạn ngắn so với phiên trước, lần lượt ở mức 4,40%/năm qua đêm, 4,80%/năm kỳ hạn 1 tuần, 5,15%/năm kỳ hạn 2 tuần. Với kỳ hạn 1 tháng, lãi suất ở mức 6,50%/năm.
Lãi suất liên ngân hàng hạ nhiệt đánh dấu phiên giảm thứ 3 liên tiếp ở các kỳ hạn ngắn. Đáng chú ý, lãi suất qua đêm đã giảm 0,9 điểm phần trăm chỉ sau 2 phiên.
Lãi suất liên ngân hàng phản ánh chi phí vay vốn ngắn hạn giữa các ngân hàng, qua đó phần nào cho thấy trạng thái thanh khoản của hệ thống ngân hàng.
Khi lãi suất liên ngân hàng tăng, nhu cầu vốn ngắn hạn gia tăng hoặc thanh khoản hệ thống có dấu hiệu thu hẹp; ngược lại, lãi suất giảm thường cho thấy nguồn vốn khả dụng trong hệ thống dồi dào hơn. Đây cũng là một chỉ báo quan trọng để theo dõi diễn biến dòng tiền và điều kiện tiền tệ trên thị trường.
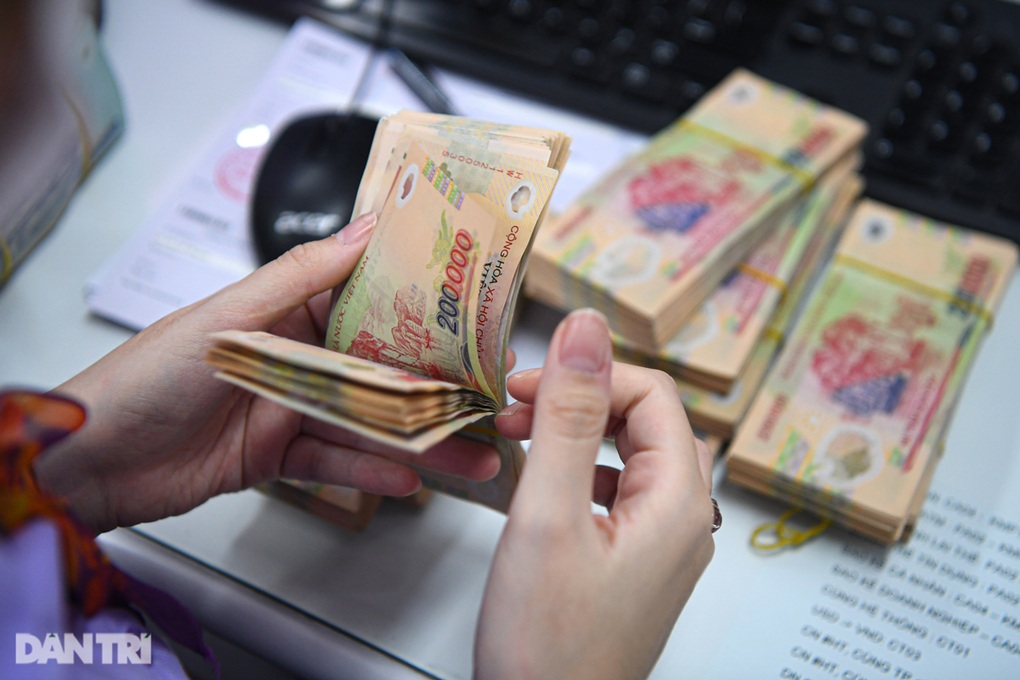
Kiểm tra giao dịch tiền ngân hàng (Ảnh: Mạnh Quân).
Trong báo cáo mới đây, các chuyên viên phân tích của Chứng khoán Rồng Việt (VDSC), nhận định thanh khoản hệ thống đã bớt căng thẳng trong bối cảnh một số quy định điều hành được điều chỉnh theo hướng nới lỏng hơn.
Những tín hiệu tích cực cho thanh khoản hệ thống có thể kể đến như việc nới thêm lượng tiền gửi Kho bạc vào LDR, cơi nới tỷ lệ nguồn vốn ngắn hạn cho vay trung dài hạn và gần đây nhất là đề xuất của Bộ Tài chính không áp dụng trần tỷ lệ tiền gửi kho bạc sang hệ thống ngân hàng từ nguồn ngân sách nhàn rỗi.
Tuy nhiên, theo VDSC, trong tháng 7, lượng thanh khoản được bơm qua OMO lại giảm dần, do đó, mức độ dư thừa thanh khoản vẫn chưa đủ lớn để kéo mặt bằng lãi suất xuống một cách bền vững.
Áp lực thanh khoản ngắn hạn đã giảm đáng kể, nhưng điều đó chưa đồng nghĩa với việc mặt bằng lãi suất đã bước vào xu hướng giảm rõ ràng (đặc biệt là lãi suất huy động trên thị trường 1 - thị trường giữa ngân hàng và khách hàng).
“Điều này cho thấy những yếu tố đang chi phối lãi suất không chỉ nằm ở thanh khoản ngắn hạn, mà có thể xuất phát từ các vấn đề mang tính cấu trúc trong bảng cân đối của hệ thống ngân hàng”, VDSC nhận định.
Trong khi đó, theo các chuyên gia của Chứng khoán Thiên Việt (TVS), diễn biến tích cực của lãi suất liên ngân hàng chưa đồng nghĩa với một chu kỳ giảm lãi suất mới.
TVS lưu ý áp lực huy động vốn và tăng lãi suất vẫn hiện hữu khi tăng trưởng tín dụng tiếp tục vượt tăng trưởng huy động. Một số ngân hàng thương mại phải phát hành trái phiếu với lãi suất không dưới 8%/năm, cao hơn khoảng 2 điểm phần trăm so với cuối năm 2025, để bổ sung nguồn vốn trung và dài hạn.
Như vậy, thị trường đang đứng trước 2 lực tác động trái chiều. Thanh khoản ngân hàng cải thiện và lãi suất liên ngân hàng hạ nhiệt là yếu tố hỗ trợ dòng tiền trong ngắn hạn. Nhưng về trung hạn, áp lực huy động vốn, lạm phát và tỷ giá khiến dư địa giảm lãi suất hạn chế.