 Fica
 DTiNews
 Nội vụ & Xã hội
Người cho thuê nhà phải kê khai thuế ra sao?

(Dân trí) - Cá nhân cho thuê bất động sản có doanh thu dưới 1 tỷ đồng/năm vẫn phải thực hiện nghĩa vụ thông báo doanh thu với cơ quan thuế.
Từ năm 2026, cá nhân cho thuê bất động sản có doanh thu từ 1 tỷ đồng/năm trở lên thuộc diện phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Tuy nhiên, kể cả trường hợp doanh thu chưa chạm ngưỡng chịu thuế, người cho thuê vẫn phải thực hiện nghĩa vụ kê khai hoặc thông báo doanh thu với cơ quan thuế theo quy định.
Thời hạn khai thuế đối với hoạt động cho thuê bất động sản ra sao?
Cá nhân trực tiếp khai thuế đối với hoạt động cho thuê bất động sản được lựa chọn khai thuế hai lần trong năm tính thuế hoặc khai thuế một lần theo năm tính thuế.
- Nếu chọn khai thuế hai lần trong năm, thời hạn nộp hồ sơ lần thứ nhất chậm nhất là ngày 31/7 của năm tính thuế và lần thứ hai chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
- Nếu chọn khai thuế một lần trong năm, thời hạn nộp hồ sơ chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.

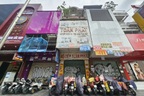
Các tòa chung cư linh đàm (Ảnh: Văn Hưng).
Thông báo doanh thu thế nào?
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống phải thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất ngày 31/1 của năm dương lịch tiếp theo.
Đối với hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động:
- Trường hợp bắt đầu kinh doanh trong 6 tháng đầu năm và có doanh thu thực tế từ 1 tỷ đồng trở xuống, phải thông báo doanh thu phát sinh từ khi bắt đầu kinh doanh đến hết ngày 30/6 chậm nhất ngày 31/7; đồng thời thông báo doanh thu 6 tháng cuối năm chậm nhất ngày 31/1 năm tiếp theo.
- Trường hợp bắt đầu kinh doanh trong 6 tháng cuối năm và có doanh thu thực tế từ 1 tỷ đồng trở xuống, phải thông báo doanh thu thực tế phát sinh chậm nhất ngày 31/1 năm tiếp theo.
Thủ tục kê khai thuế được thực hiện ra sao?
Cá nhân cho thuê bất động sản (trừ hoạt động kinh doanh lưu trú) trực tiếp khai thuế với cơ quan thuế theo mẫu số 01/BĐS và Phụ lục bảng kê chi tiết bất động sản mẫu số 01/BK-BĐS ban hành kèm theo Thông tư 18/2026 của Bộ Tài chính, đã được sửa đổi, bổ sung bởi Thông tư 50/2026.
Hồ sơ khai thuế gồm một bộ, được nộp theo một trong các phương thức sau:
- Nộp trực tuyến: Qua Cổng dịch vụ công Quốc gia hoặc ứng dụng định danh quốc gia theo quy định về cơ chế một cửa, một cửa liên thông.
- Nộp trực tiếp hoặc qua bưu chính: Tại Trung tâm Phục vụ hành chính công cấp tỉnh hoặc cấp xã. Người nộp thuế cũng có thể gửi hồ sơ qua dịch vụ bưu chính công ích, thuê dịch vụ của doanh nghiệp, cá nhân hoặc ủy quyền theo quy định pháp luật.
Việc nộp hồ sơ trực tiếp, qua bưu chính hoặc ủy quyền áp dụng đối với người nộp thuế thuộc trường hợp có hoàn cảnh đặc biệt, như người cao tuổi, người khuyết tật, người thuộc diện bảo trợ xã hội, người cư trú tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn hoặc gặp trường hợp bất khả kháng khác, không thể thực hiện giao dịch điện tử.
Sau khi tiếp nhận, cơ quan thuế thực hiện tiếp nhận hồ sơ theo quy định. Thủ tục này không có kết quả giải quyết trả cho người nộp thuế, không thu lệ phí và do Thuế cơ sở thực hiện.
Trường hợp lựa chọn nộp hồ sơ bằng phương thức điện tử, người nộp thuế phải đáp ứng các điều kiện về giao dịch điện tử trong lĩnh vực thuế theo quy định tại Thông tư 19/2021/TT-BTC và các văn bản sửa đổi, bổ sung.