 Fica
 DTiNews
 Nội vụ & Xã hội
Lo lãi suất giảm, người dân tranh thủ đem tiền gửi tiết kiệm

(Dân trí) - Trước lo ngại chu kỳ nới lỏng tiền tệ sắp diễn ra, nhiều nhà đầu tư cá nhân quyết định dồn vốn vào kênh gửi tiết kiệm để chốt mức sinh lời lên đến 9,4%/năm nhằm đảm bảo an toàn tài chính.
Người dân gửi tiết kiệm trên 9%/năm
Chị Mỹ Tâm, nhân viên văn phòng tại Hà Nội, vừa quyết định gửi 500 triệu đồng vào một ngân hàng tư nhân với lãi suất trên 9%/năm. Chị cho biết muốn tranh thủ "khóa" mức lãi suất cao do lo ngại mặt bằng lãi suất tiết kiệm có thể giảm sau giai đoạn tăng mạnh.
“Thị trường chứng khoán hiện khá khó đoán, trong khi khoản đầu tư của tôi vẫn đang thua lỗ. Số tiền hiện có cũng chưa đủ để mua bất động sản. Vì vậy, thay vì tìm kiếm thêm kênh đầu tư, tôi chọn gửi tiết kiệm để bảo toàn một phần vốn”, chị Tâm chia sẻ.
Theo chị, gửi tiết kiệm lúc này vừa giúp hạn chế rủi ro, vừa tận dụng được mức lãi suất hấp dẫn. Với chứng khoán, chị chưa có kế hoạch giải ngân thêm và sẽ chờ tín hiệu rõ ràng hơn từ thị trường.
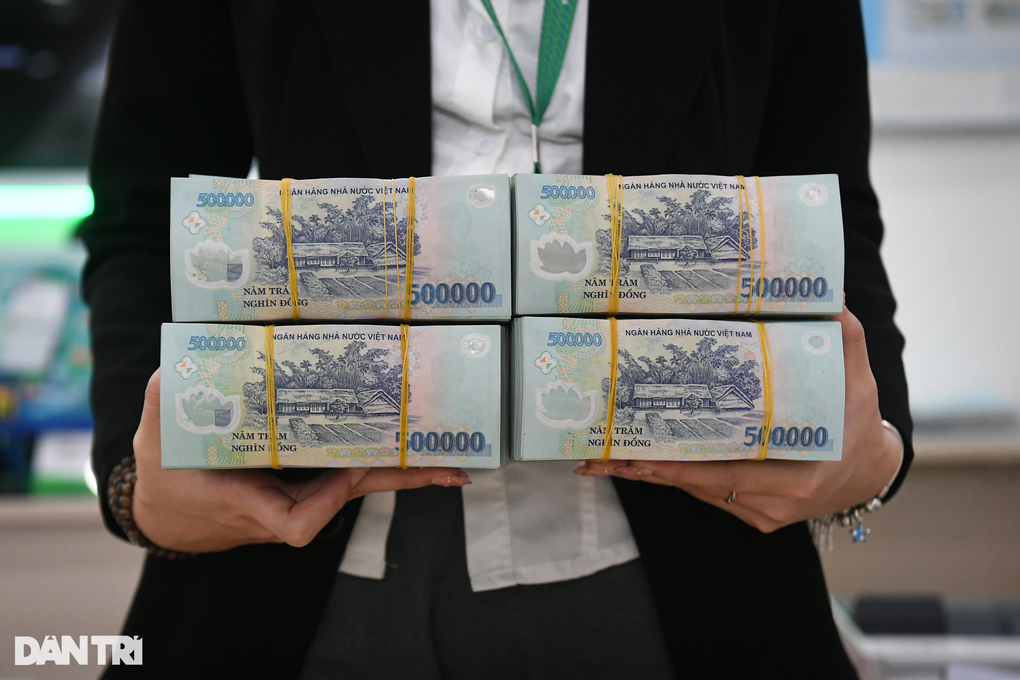
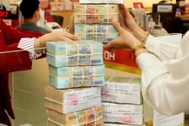
Nhân viên kiểm tra tiền ở ngân hàng (Ảnh: Mạnh Quân).
Chị Nhi, nhân viên văn phòng tại Hà Nội, cũng đang cân nhắc gửi khoản tiền nhàn rỗi vào ngân hàng khi lãi suất huy động ở mức khá cao.
Theo chị, mặt bằng lãi suất từng có những giai đoạn tăng mạnh nhưng sau đó giảm khá nhanh. Vì vậy, chị lo mức lãi suất hiện tại khó duy trì lâu và muốn tranh thủ gửi tiền khi một số kỳ hạn vẫn có mức lãi suất hấp dẫn.
“Tôi đang có một khoản tiền chưa cần sử dụng ngay. Nếu lãi suất giảm, gửi sau có thể không còn được mức như hiện nay. Mức khoảng 9%/năm theo tôi là tương đối tốt”, chị Nhi nói.
Thay vì đưa toàn bộ số tiền vào những kênh đầu tư có mức độ biến động cao, chị dự kiến dành một phần gửi tiết kiệm với kỳ hạn phù hợp. Theo chị, lợi nhuận từ tiền gửi không quá lớn nhưng tương đối ổn định, phù hợp trong giai đoạn các kênh đầu tư khác còn khó đoán.
Sợ lãi suất giảm, người dân tranh thủ gửi tiết kiệm
Theo số liệu của Ngân hàng Nhà nước, trong tháng 7, lãi suất tiền gửi bình quân tăng lên ở tất cả kỳ hạn, trừ dưới một tháng.
Cụ thể, lãi suất tiền gửi bằng VND bình quân của nhóm ngân hàng thương mại Nhà nước và nhóm ngân hàng cổ phần đối với các khoản tiền gửi mới và cũ ở mức 0,1- 0,2%/năm đối với tiền gửi không kỳ hạn và có kỳ hạn dưới 1 tháng.
Kỳ hạn từ 1 tháng đến dưới 6 tháng, lãi suất tiết kiệm được niêm yết ở mức 4,1-4,6%/năm; tăng 0,1 điểm % so với tháng trước. Đối với kỳ hạn từ 6 tháng đến 12 tháng, lãi suất tiết kiệm ở mức 6,3-7,8%/năm, tăng 0,2 điểm % so với tháng 6. Với tiền gửi có kỳ hạn từ trên 12 tháng đến 24 tháng, lãi suất tiết kiệm niêm yết ghi nhận ở mức 6,0-7,4%/năm và kỳ hạn trên 24 tháng ở mức 7,2-7,9%/năm, tăng 0,1 điểm phần trăm so với tháng trước.
Theo ghi nhận của phóng viên Dân trí, một số ngân hàng tư nhân như Cake by VPBank, SHB, LPBank, MSB, HDBank... đang thực tế áp dụng lãi suất 8,6-9,4%/năm cho kỳ hạn 6 tháng và 12 tháng, tùy thuộc vào số tiền gửi, kỳ hạn và khả năng thương lượng của khách hàng với ngân hàng.
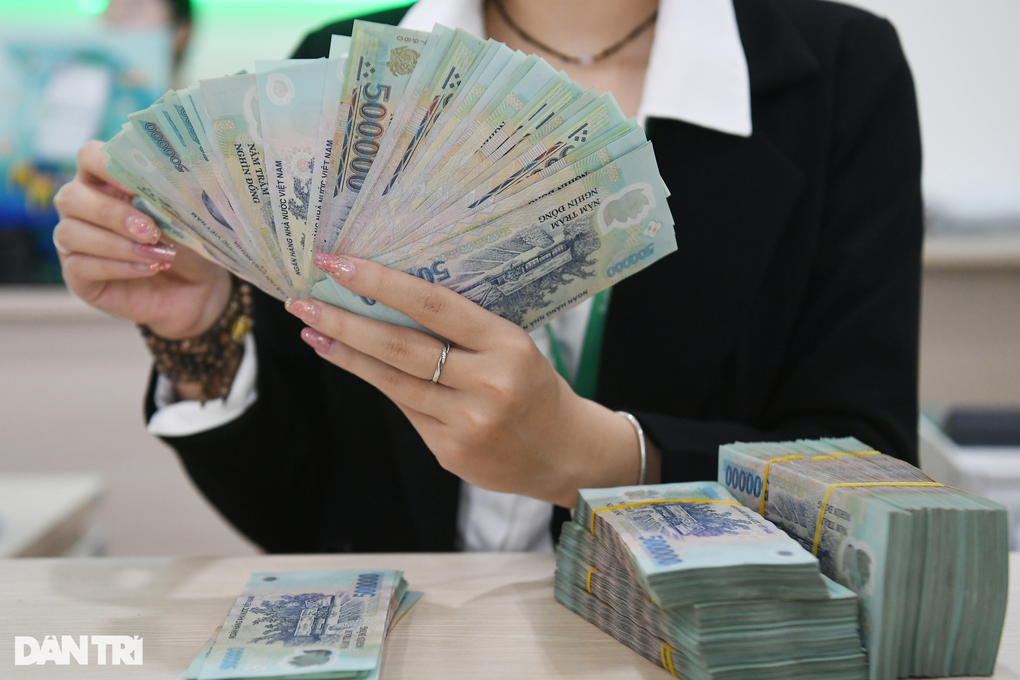
Nhân viên ngân hàng tại một chi nhánh ở Hà Nội tranh thủ kiểm tra tiền (Ảnh: Mạnh Quân).
Mặt bằng lãi suất huy động tăng trở lại khiến không ít người gửi tiền có tâm lý tranh thủ “khóa” lãi suất cao, lo ngại mức sinh lời có thể giảm trong thời gian tới. Tâm lý này một phần xuất phát từ diễn biến trước đây khi lãi suất tiết kiệm từng tăng lên mức cao rồi hạ nhiệt sau đó. Gần nhất, hồi cuối tháng 4, sau cuộc họp của Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn với các ngân hàng, mặt bằng lãi suất trên thị trường đồng loạt hạ.
Vì vậy, một số người dân có tâm lý tranh thủ gửi tiền vì lo ngại lãi suất huy động sẽ giảm. Tuy nhiên, các chuyên gia, công ty chứng khoán lại cùng nhận định mặt bằng lãi suất từ nay đến cuối năm nhiều khả năng vẫn duy trì ở mức cao hoặc đi ngang, khó giảm mạnh trong ngắn hạn.
Theo dự báo của Công ty cổ phần Chứng khoán KB Việt Nam, mặt bằng lãi suất huy động có thể biến động theo hướng tăng nhẹ trở lại trong nửa cuối năm nếu áp lực thanh khoản gia tăng, đặc biệt tại nhóm ngân hàng thương mại cổ phần. Bên cạnh đó, diễn biến tỷ giá và chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed) cũng có thể tác động đến mặt bằng lãi suất trong nước, khiến dư địa giảm sâu thêm bị thu hẹp.
Tổng thể, kịch bản phổ biến được đưa ra là lãi suất huy động sẽ duy trì ổn định trong ngắn hạn và chỉ biến động trong biên độ hẹp trong nửa cuối năm, thay vì tiếp tục giảm mạnh như giai đoạn trước.
Mặt bằng lãi suất từ nay đến cuối năm sẽ cơ bản đi ngang
Ông Phạm Như Ánh, Tổng giám đốc Ngân hàng TMCP Quân đội (MB), cũng dự báo mặt bằng lãi suất từ nay đến cuối năm sẽ cơ bản đi ngang. Theo ông, thanh khoản hệ thống dù đã cải thiện nhưng chưa đáng kể, trong khi nhu cầu vốn của nền kinh tế tiếp tục tăng khi nhiều dự án quy mô lớn được triển khai và doanh nghiệp mở rộng đầu tư.
"Ngân hàng Nhà nước đã chỉ đạo các ngân hàng duy trì ổn định mặt bằng lãi suất. Nếu không có sự can thiệp kịp thời và mạnh mẽ của NHNN, lãi suất hiện nay có lẽ còn cao hơn", ông nói.
CEO MB cho rằng diễn biến lãi suất trong năm tới sẽ phụ thuộc nhiều vào chính sách tài khóa, đặc biệt là tiến độ giải ngân đầu tư công. Nếu dòng tiền được đưa nhanh vào nền kinh tế, thanh khoản sẽ cải thiện và giảm áp lực lên chính sách tiền tệ.
Còn theo PGS.TS Đinh Trọng Thịnh, thời gian qua, lãi suất tiết kiệm liên tục tăng bởi các ngân hàng phải tăng huy động vốn để đáp ứng nhu cầu cho vay.
Theo số liệu mới nhất của Ngân hàng Nhà nước, tiền gửi của khách hàng cá nhân tại các tổ chức tín dụng nửa đầu năm nay đã vượt 11 triệu tỷ đồng. “Mặc dù lượng tiền gửi của người dân nói chung vào hệ thống ngân hàng cao kỷ lục nhưng vẫn thấp hơn nhu cầu vốn của nền kinh tế. Việc nhiều ngân hàng nỗ lực giảm cả lãi suất huy động và cho vay sau lời kêu gọi của Ngân hàng Nhà nước là tín hiệu tích cực”, ông Thịnh nhận định.
“Tuy nhiên, nhìn chung, mặt bằng lãi suất sẽ khó giảm mạnh trong thời gian tới. Mặt bằng lãi suất tiết kiệm từ nay đến cuối năm sẽ vẫn neo khá cao”, vị này nêu.