 Fica
 DTiNews
 Nội vụ & Xã hội
Cách nào kéo giảm lãi suất?
(Dân trí) - Muốn mặt bằng lãi suất thực sự hạ nhiệt, điều quan trọng là gia tăng nguồn vốn huy động ổn định và cải thiện thanh khoản thực chất của hệ thống ngân hàng.
Tính tới đầu tháng 8/2026, lãi suất huy động tại nhiều ngân hàng vẫn ở mức cao. Lãi suất cho vay đối với sản xuất kinh doanh vượt 10-11%, trong khi cho vay bất động sản tăng lên 12-14%, thậm chí tới 15%/năm.
Tại cuộc họp thường kỳ Chính phủ tháng 7/2026, Thủ tướng Chính phủ nêu rõ cần triển khai các giải pháp ổn định lãi suất, bảo đảm thanh khoản cho nền kinh tế, ổn định thị trường tiền tệ, ngoại hối; xử lý nghiêm hành vi cạnh tranh lãi suất không lành mạnh. Điều hành tăng trưởng tín dụng phù hợp với diễn biến kinh tế vĩ mô và khả năng hấp thụ của nền kinh tế; kiểm soát tín dụng đối với các lĩnh vực tiềm ẩn rủi ro…
Sự lệch pha giữa tăng trưởng tín dụng và huy động
Dù áp lực lạm phát và tỷ giá trên thị trường quốc tế phần nào hạ nhiệt, mặt bằng lãi suất trong nước vẫn duy trì ở mức cao, theo chuyên gia tài chính Trương Đắc Nguyên, chủ yếu xuất phát từ những mất cân đối mang tính cấu trúc của hệ thống ngân hàng.
Ông Nguyên phân tích, yếu tố quan trọng nhất là sự lệch pha giữa tăng trưởng tín dụng và tăng trưởng huy động vốn. Năm 2025, tín dụng toàn hệ thống tăng khoảng 19%, trong khi huy động vốn chỉ tăng khoảng 14,1%. Bước sang năm 2026, xu hướng này vẫn tiếp tục khi đến giữa tháng 6, tín dụng đã tăng khoảng 6,38% trong khi huy động vốn chỉ tăng khoảng 4,3%.

Lãi suất huy động và cho vay vẫn duy trì ở mức cao (Ảnh: Lam Giang).
Tiếp tới cuối tháng 7, dư nợ tín dụng toàn nền kinh tế tăng 8,38% so với cuối năm trước. Điều này khiến tỷ lệ cho vay trên huy động (LDR) của hệ thống duy trì ở mức rất cao. Khi cầu vốn tăng nhanh hơn khả năng huy động, các ngân hàng buộc phải duy trì lãi suất huy động cao để thu hút tiền gửi. Từ đó làm chi phí vốn đầu vào tăng lên và cuối cùng phản ánh vào lãi suất cho vay.
Yếu tố thứ hai đến từ áp lực quản trị kỳ hạn và cơ cấu nguồn vốn của hệ thống ngân hàng. Từ dữ liệu 27 ngân hàng niêm yết cho thấy, chỉ trong 9 tháng qua, tỷ trọng cho vay ngắn hạn đã giảm từ vùng đỉnh hơn 56% xuống còn khoảng 53%, trong khi cho vay dài hạn tăng trở lại lên 32,4% sau vài năm suy giảm (vốn là nhóm tín dụng gắn chặt với các dự án hạ tầng, đầu tư tài sản cố định, nhất là bất động sản). Điều này khiến trạng thái cân đối nguồn vốn của nhiều ngân hàng chịu áp lực lớn hơn trước.
“Việc Ngân hàng Nhà nước vừa điều chỉnh quy định tại Thông tư 25/2026/TT-NHNN theo hướng nới tỷ lệ vốn ngắn hạn cho vay trung dài hạn lên 40% có thể xem là bước đi tích cực, giảm áp lực phải chạy đua huy động vốn dài hạn với chi phí cao. Tuy nhiên, đây chủ yếu là giải pháp tháo gỡ về mặt cơ chế. Muốn mặt bằng lãi suất thực sự hạ nhiệt, điều quan trọng hơn vẫn là gia tăng nguồn vốn huy động ổn định và cải thiện thanh khoản thực chất của hệ thống ngân hàng” – ông Nguyên nói.
Nhiều giải pháp nỗ lực, ổn định lãi suất
Theo ghi nhận, lãi suất huy động và cho vay chịu sức ép neo cao, phân hóa theo ngành, lĩnh vực, đối tượng thời gian qua. Lãi suất huy động và cho vay tăng từ quý IV/2025 đến hết quý I năm nay. Dù đang dần ổn định nhưng vẫn còn ở mức cao.
Chuyên gia kinh tế, TS Cấn Văn Lực nói rằng tín dụng tăng nhanh hơn nhiều so với huy động vốn trong 5 năm gần đây, buộc các tổ chức tín dụng phải duy trì lãi suất tiền gửi cao để tăng nguồn vốn cho vay và đảm bảo thanh khoản. Các kênh đầu tư khác như vàng, chứng khoán, bất động sản, tài sản số, khởi nghiệp… khá hấp dẫn, cạnh tranh với kênh tiền gửi ngân hàng.
Đồng thời, xung đột tại Trung Đông làm cho giá cả, lạm phát tăng, khiến Cục Dự trữ Liên bang Mỹ (Fed) và các ngân hàng trung ương khác trì hoãn giảm lãi suất, tạo áp lực lên mặt bằng lãi suất USD, tỷ giá và thị trường chứng khoán. Thực tế, hiện tượng bán ròng của nhà đầu tư ngoại vẫn diễn ra ở nhiều thị trường mới nổi, trong đó có Việt Nam.
“Dự báo, lãi suất còn chịu áp lực neo cao đến hết năm 2026, nên ổn định được mặt bằng lãi suất hoặc giảm nhẹ có thể coi là thành công trong năm nay” – TS Cấn Văn Lực nói.
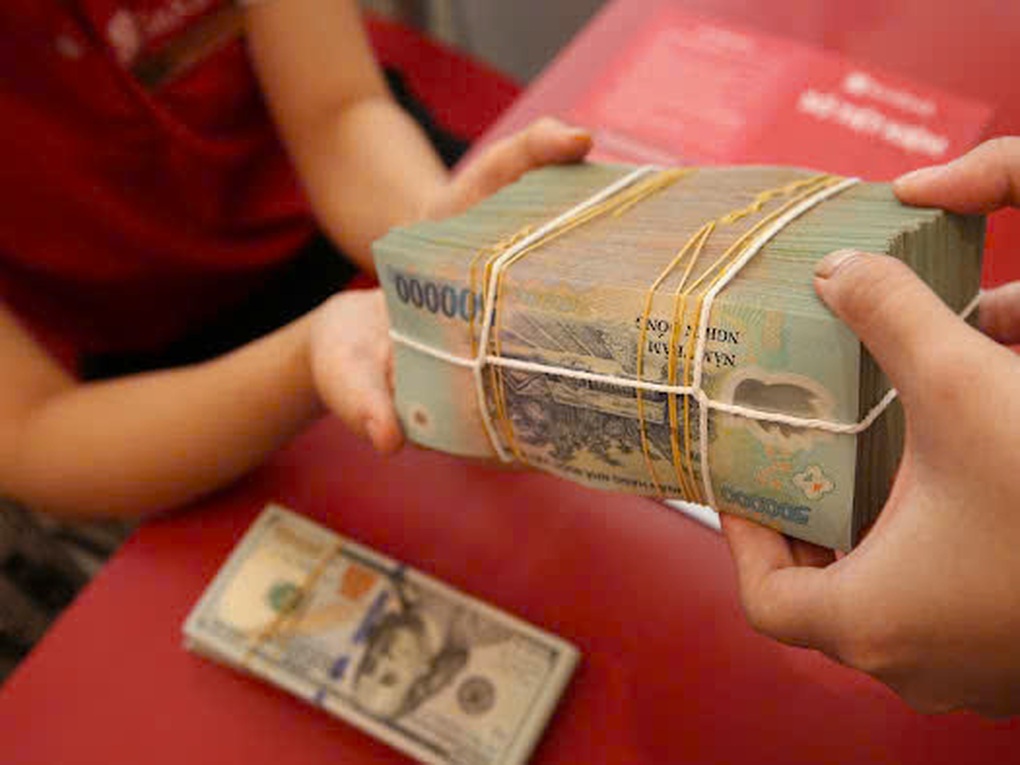
Dự báo lãi suất có thể hạ nhiệt nhưng khó giảm đồng loạt (Ảnh: Lam Giang)
Ông Nguyễn Danh Thái, chuyên gia phân tích vĩ mô của Công ty CKG Việt Nam, cũng cho rằng yếu tố tác động mạnh nhất đến mặt bằng lãi suất hiện nay chủ yếu do chênh lệch cấu trúc nguồn vốn của hệ thống dồn tích từ nhiều năm trước. Đồng thời, nhu cầu vốn của nền kinh tế trong chu kỳ tăng trưởng mới đang tăng nhanh, đặc biệt ở các đại dự án có nhu cầu vốn lớn nằm ở các kỳ hạn dài.
Từ giờ đến cuối năm mặt bằng lãi suất có thể dần hạ nhiệt. Mới đây, Bộ Tài chính và Ngân hàng Nhà nước phối hợp đưa ra nhiều giải pháp nhằm khơi thông dòng vốn như nâng tỷ lệ vốn ngắn hạn cho vay trung dài hạn; tăng tỷ lệ huy động trên cho vay (LDR); kết hợp với Kho bạc Nhà nước nâng tỷ lệ tiền gửi có kỳ hạn gửi tại các ngân hàng thương mại…
Về dài hạn, cần thiết kế các sản phẩm huy động vốn quốc tế như trái phiếu doanh nghiệp, trái phiếu địa phương, trái phiếu Chính phủ, mở rộng thị trường vốn chứng khoán, sàn vàng, tiền số.
Cân đối với bài toán tỷ giá
Theo các chuyên gia, chính sách tiền tệ hiện vẫn chịu ràng buộc đáng kể từ mục tiêu ổn định tỷ giá . Dù áp lực bên ngoài đã giảm so với giai đoạn trước, nhiều ngân hàng trung ương lớn, đặc biệt là Fed vẫn duy trì mặt bằng lãi suất ở mức tương đối cao và có xác suất tăng trong cuối năm 2026. Trong bối cảnh đó, Ngân hàng Nhà nước không thể nới lỏng thanh khoản VND quá mạnh vì cần duy trì chênh lệch lãi suất VND-USD ở mức hợp lý nhằm hạn chế áp lực lên tỷ giá và dòng vốn. Yếu tố này khiến dư địa giảm lãi suất huy động không còn nhiều.
Ông Trương Đắc Nguyên dự báo, từ nay đến cuối năm, dư địa để giảm mạnh lãi suất là không nhiều. Kịch bản có xác suất cao nhất là mặt bằng lãi suất sẽ tiếp tục duy trì ở mức tương đối cao và có thể giảm nhẹ ở một số phân khúc hoặc nhóm khách hàng ưu tiên, thay vì một đợt giảm đồng loạt trên toàn hệ thống.
Trước đó, tại họp báo thường kỳ Chính phủ tháng 7, Phó thống đốc Ngân hàng Nhà nước Phạm Thanh Hà thông tin việc giữ nguyên lãi suất điều hành để điều chỉnh cho các tổ chức tín dụng tiếp cận vốn từ Ngân hàng Nhà nước với chi phí hợp lý. Từ đó, lãi suất trên thị trường liên ngân hàng tương đối ổn định và duy trì ở mức hợp lý, thanh khoản tốt.
Với tỷ giá, Ngân hàng Nhà nước cho biết đã điều hành tỷ giá linh hoạt và phù hợp với điều kiện thị trường, góp phần giảm thiểu các cú sốc bên ngoài và phối hợp đồng bộ các công cụ giải pháp khác. Đến nay, tỷ giá cơ bản ổn định, ở mức ngang bằng mức cuối năm ngoái.